

Finanziamenti per Costruire un Self Storage
Come preparare il progetto e il business plan per confrontarsi con la banca quando si costruisce una struttura self storage.
Il Business Plan per Finanziare il Progetto
La costruzione dei box modulari, degli impianti e del sistema di gestione può essere valutata insieme alle opportunità di finanziamento disponibili per il progetto:
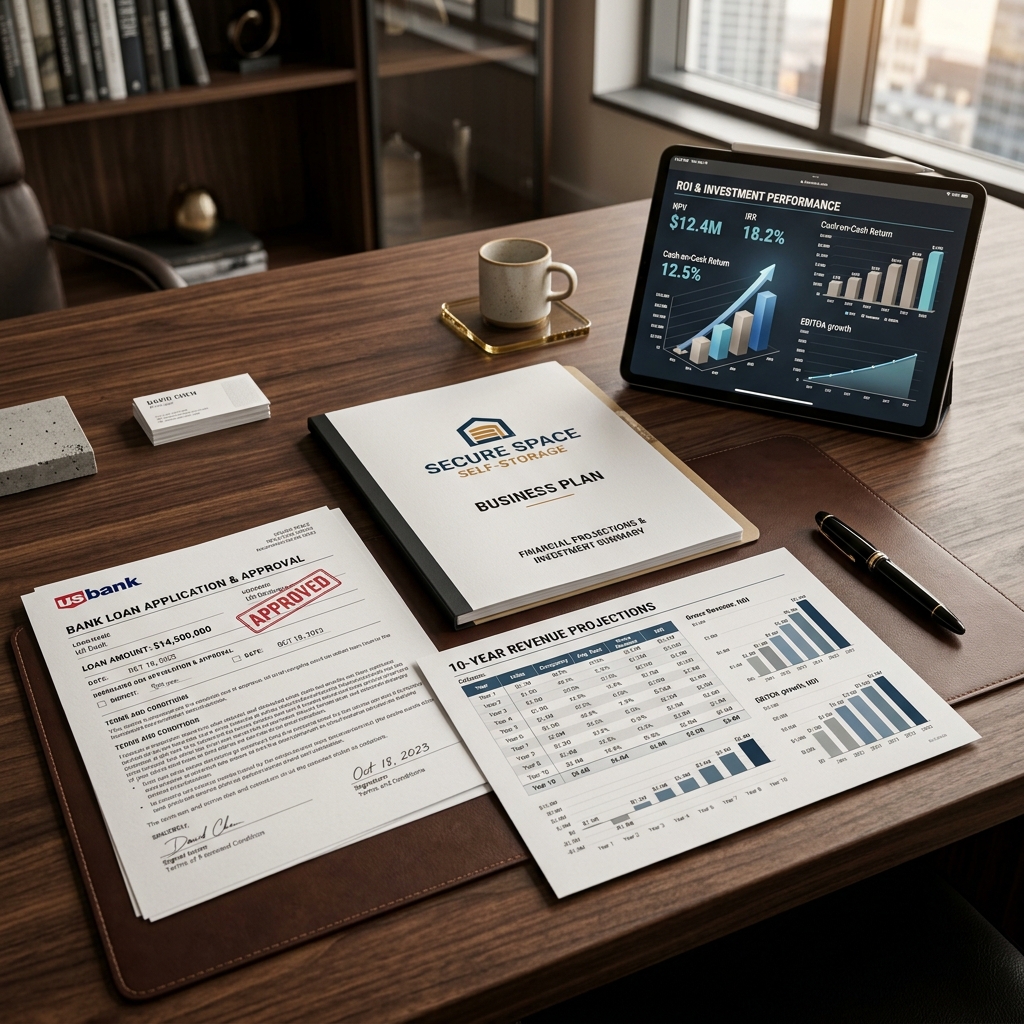
- Business plan: Descriviamo immobile, lavori, costruzione, gestione e fabbisogno del progetto.
- Documentazione per la banca: Prepariamo la documentazione tecnica ed economica che la banca richiede per valutare il progetto.
Le condizioni di finanziamento cambiano nel tempo e vanno sempre verificate con banca, commercialista e professionisti abilitati.
Cosa deve contenere il business plan per la banca
La banca non finanzia un'idea: finanzia un progetto che riesce a leggere. Un business plan per un self storage deve rispondere alle domande che l'istituto farà comunque:
- L'immobile: Stato, posizione, accessibilità e lavori necessari, con la documentazione tecnica del progetto.
- Il mercato locale: Domanda della zona, concorrenza e bacino di clienti raggiungibile.
- I numeri: Investimento per fasi, superficie affittabile, curva di riempimento realistica e costi operativi.
- Chi lo realizza: Un costruttore che gestisce un impianto reale, Affittobox.bz a Bolzano con 500 box operativi, dà alla banca un riferimento concreto e verificabile.
Prepariamo questa documentazione insieme al cliente. Le scelte finali restano sempre in mano a banca, commercialista e professionisti abilitati.
Domande frequenti sui finanziamenti
Sì, se il progetto è documentato bene. Il self storage è un settore che le banche conoscono sempre di più; quello che fa la differenza è un business plan con numeri realistici e un piano tecnico chiaro dell'immobile e dei lavori.
Il business plan è indispensabile, ma la banca valuta il progetto nel complesso: immobile, mercato locale, numeri e chi lo realizza. Un piano ben fatto apre la conversazione; la decisione finale resta alla banca.
Deve contenere numeri verificabili: investimento per fasi, superficie affittabile, curva di riempimento realistica (in genere 12–24 mesi) e costi operativi. Serve anche la documentazione tecnica dell'immobile e dei lavori, oltre all'analisi del mercato locale e della concorrenza.
Dalla valutazione dell'immobile e dallo studio di fattibilità: senza quei numeri nessun istituto può esprimersi. Una volta chiaro il progetto, prepariamo il business plan e la documentazione da portare in banca.